欧洲杯体育世界糖供应就将减少约80-90万吨-开云「中国」Kaiyun·官方网站-登录入口
新闻中心
你的位置:开云「中国」Kaiyun·官方网站-登录入口 > 新闻中心 > 欧洲杯体育世界糖供应就将减少约80-90万吨-开云「中国」Kaiyun·官方网站-登录入口
欧洲杯体育世界糖供应就将减少约80-90万吨-开云「中国」Kaiyun·官方网站-登录入口
发布日期:2026-11-19 10:19 点击次数:81

炒股就看金麒麟分析师研报,泰斗,专科,实时,全面,助您挖掘后劲主题契机!
來源:上市之家
9月8日,A股商场的见地荒凉地聚焦于一个看似传统却爆发力齐备的赛谈——糖。
*ST广糖(维权)、中粮糖业、红棉股份早盘集体涨停;代糖倡导板块同步爆发,三元生物大涨超14%,华康股份、中粮科技、保龄宝等纷繁封板。与此同期,国内白糖期货主力合约盘中最高波及5510元/吨,创近两个月新高。
“粮荒”余温未散,“糖荒”的脚步声已了了可闻。世界食糖商场正从填塞周期转向零落周期——这不是倡导炒作,而是征象相称、能源替代与世界供需面容三重变局下的产业共振。
01 世界糖市集体亮“红灯”:缺口从何而来?
本轮糖价高潮的中枢驱能源,来自世界主要产糖区的同步减产。厄尔尼诺征象捏续增强,导致甘蔗减产、含糖量下落。泰国糖业协会暗示,2026/27榨季泰国糖产量可能降至1000万吨以下,较上一榨季的约1200万吨降幅进步16%。泰国事世界第二大食糖出口国,与巴西和印度整个孝顺约70%的世界糖出口。
欧盟相通错乱乐不雅。受顶点高温天气影响,欧洲糖产量创下1988/89榨季以来新低。法国算作欧盟最大甜菜坐蓐国,单产降幅最为显赫,部分田块已出现叶片干枯征象。
各主要机构近期纷繁下调产量预估或上调供需缺口。Green Pool瞻望2026/27年度世界糖供应缺口高达324万吨;StoneX瞻望缺口170万吨;Datagro瞻望缺口268万吨;花旗瞻望缺口130万吨;外洋糖业组织(ISO)虽给出相对保守的20万吨缺口预估,但也将2025/26榨季的世界供应填塞量从此前预估的220万吨大幅下调至110万吨。
世界糖市已从“填塞”切换至“零落”通谈。
02 不啻是天气:三重变局共振推升糖价
糖价高潮的逻辑远比天气复杂。
第一重变局是能源替代。 中东地缘处所捏续推升外洋油价,关于世界最大产糖国巴西而言,酒精的坐蓐利润更具蛊卦力。据巴西蔗糖与生物能源制造商工业协会数据,2026/27榨季舍弃4月中旬,巴西中南部地区用于制糖的甘蔗占比仅为32.93%,进步三分之二的甘蔗流向酒精坐蓐线,食糖产量同比骤降11.94%。据星河期货测算,巴西甘蔗制糖比每下落1个百分点,世界糖供应就将减少约80-90万吨。
第二重变局是生意计策风险。 高盛研报指出,比天气凯旋减产更可怕的是生意计策的突变风险。印度此前荒凉敞开100万吨粗糖零关税入口,已反应出洋内糖供应吃紧。一朝主要坐蓐国收紧出口约束,对外洋商场的冲击通常比本体减产来得更快、更凯旋。
第三重变局是资金设置转向。 跟着供需缺口预期捏续发酵,资金聚拢平仓空头、转向多头设置,放大了短期价钱高潮的弹性。8月外洋糖价飙升21.5%,创下自2010年10月以来最强劲的月度涨幅。
表里要素共振之下,白糖的“新周期”果决开启。
03 谁将最初受益?重心个股梳理
糖价高潮的暖风已吹向A股,制糖与代糖两大干线同步爆发。
(一)制糖板块:直接收益于糖价上行
中粮糖业(600737) ——国内最大的食糖坐蓐和生意企业,食糖沟通量约占国内商场份额三分之一。2026年上半年,公司兑现归母净利润6.08亿元,同比增长36.75%。在2023年高糖价周期中,公司净利润曾同比暴增177%,创上市以来最高利润——糖价上行对事迹的弹性已被充分考证。9月8日涨停收盘,报18.16元。
*ST广糖(000911) ——原南宁糖业,广西甘蔗制糖企业,主营白砂糖坐蓐。算作隧谈的白糖坐蓐企业,糖价高潮对其事迹弹性极大。9月8日涨停报6.66元。
红棉股份(000523) ——制糖业占其主营收入的68.07%,2026年上半年制糖业务收入达7.25亿元,同比加多1.72%。9月8日涨停报3.96元。
粤桂股份——9月8日糖产业指数大涨5.94%,粤桂股份相通涨停。
冠农股份(600251) ——9月8日涨5.14%。
(二)代糖板块:糖价高潮的“替代红利”
糖价高潮凯旋汲引了代糖家具的性价比上风,代糖赛谈迎来替代红利。
三元生物(301206) ——世界赤藓糖醇龙头,产能规模位居世界首位,始终就业好意思味可乐、百事可乐、元气丛林等头部饮品企业。9月8日大涨14.26%,报27.00元。
华康股份(605077) ——世界主要的木糖醇和晶体山梨糖醇坐蓐企业之一,家具时时诓骗于食物领域。9月8日涨停报12.53元。
中粮科技(000930) ——国内首批赢得D-阿洛酮糖新食物原料坐蓐许可的企业之一,阿洛酮糖5000吨/年坐蓐线已端庄投产。9月8日涨停报5.83元。
保龄宝(002286) ——9月8日涨停报9.25元。
亚盛集团(600108) ——正布局甜菜制糖产业,拟投资约5.91亿元建造甜菜生物育种及栽种加工一体化方式。9月8日涨停报5.28元。
此外,佳禾食物涨7.53%,金禾实业、百龙创园、莱茵生物(维权)等代糖倡导股纷繁跟涨。
不外,商场仍需保捏一份判辨。国内库存压力错乱疏远。 舍弃8月底,广西和云南两省仍有约200万吨工业库存有待消化。9月中旬之后,内蒙古、新疆甜菜糖厂将赓续开榨,国内合座供应压力依然高企。
表里价差尚未完全传导。 外洋原糖8月涨逾两成,但国内白糖现货仅高潮约0.71%。配特别入口窗口收紧虽在旯旮上利好国内糖价,但短期表里价差的存介意味着国内糖企的盈利改善仍需时辰。
巴西丰产预期仍是最大变量。 主要机构对2026/27榨季巴西糖产量预估仍在4290万吨支配,处于历史较高水平。一朝巴西天气条目改善、产量超预期,将成为糖价高潮的最大压力。
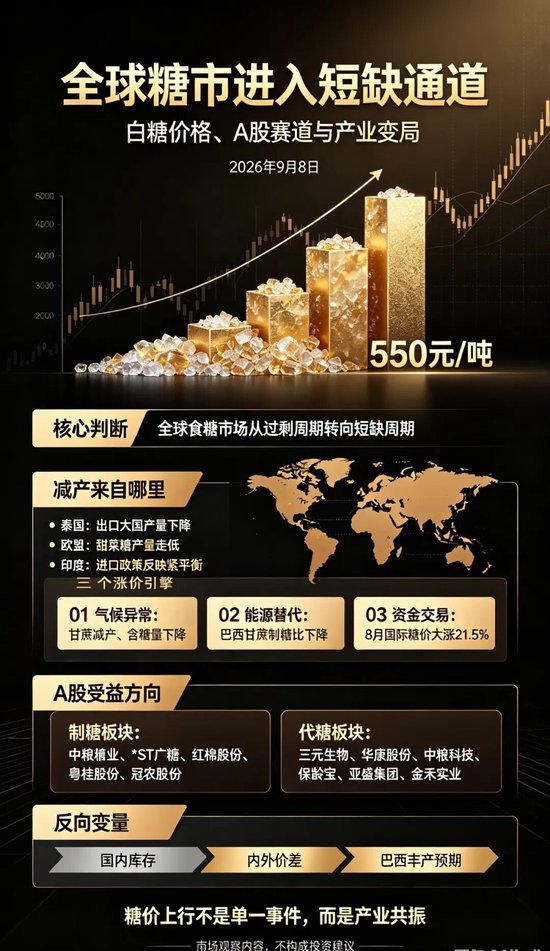
从“粮荒”到“糖荒”,世界农家具正在资历一轮征象与地缘双重入手的供需重构。白糖的新周期仍是开启——超强厄尔尼诺、能源替代与生意计策的三重变局,正在将世界糖市从填塞推向零落。关于投资者而言,制糖板块的直接收益逻辑与代糖板块的替代红利逻辑,组成了两条了了的干线。但是,国内库存压力与巴西丰产预期仍是不成疏远的“反向变量”。糖很甜,但投资需要沉静。
免责声明:本号原创文章享有著述权,未经授权阻扰转载。内容仅供学习共享,不组成投资提出,信息和数据均着手于网罗及公开信息,如有侵权,请关系科罚。
新浪声明:此音信系转载改过浪合营媒体,新浪网登载此文出于传递更多信息之主见,并不虞味着赞同其不雅点或阐发其描绘。文章内容仅供参考,不组成投资提出。投资者据此操作,风险自担。 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:杨红卜 欧洲杯体育